
▶平日 毎朝7時に公式LINE@で新着記事を配信しています。友達申請はこちらから!
▶ICCの動画コンテンツも充実! Youtubeチャネルの登録はこちらから!
「上場企業の資本市場との向き合い方を徹底議論」【K17-3B】セッションの書き起し記事をいよいよ公開!8回シリーズ(その2)は、ひふみ投信などを運用するレオス・キャピタルワークス藤野さんにご自身の投資哲学を語って頂きました。ファンドマネージャーがどういう視点で経営者を見ているのか?が非常に興味深いです。是非御覧ください。
▶ICCパートナーズではコンテンツ編集チームメンバー(正社員&インターン)とオフィス/コミュニティマネジャーの募集をすることになりました。もし興味がございましたら採用ページをご覧ください。
ICCサミットは新産業のトップリーダー600名以上が集結する日本最大級のイノベーション・カンファレンスです。次回 ICCサミット FUKUOKA 2018は2018年2月20日〜22日 福岡市での開催を予定しております。参加登録は公式ページをご覧ください。
▼
【登壇者情報】
2017年9月5〜7日開催
ICCカンファレンス KYOTO 2017
Session 3B
上場企業の資本市場との向き合い方を徹底議論
(スピーカー)
武田 純人
UBS証券株式会社
マネージングディレクター
藤野 英人
レオス・キャピタルワークス株式会社
代表取締役社長・最高投資責任者
安田 昌史
GMOインターネット株式会社
取締役副社長 グループ代表補佐 グループ管理部門統括
米島 慶一
クレディ・スイス証券株式会社
株式調査部 マネージング ディレクター
(モデレーター)
齋藤 剛
SMBC日興証券株式会社
株式調査部シニアアナリスト
▲
▶「上場企業の資本市場との向き合い方を徹底議論」の配信済み記事一覧
連載を最初から読みたい方はこちら
最初の記事
【新】上場企業における資本市場との向き合い方を徹底議論!【K17-3B #1】
本編
齋藤 藤野さんの挨拶を伺って聞きたくなったことがあります。
ここ1年くらい、上場したての会社の大株主として、レオスの名前を目にする機会が結構あると思います。
藤野さんが今、上場する会社に対して、かなりの確率で、投資をする可能性があるということでしたが、投資の判断基準はどのようなところにあるのでしょうか。
たとえば事業を見るのか、経営者を見るのか、どのような色分けをされているのでしょうか。
それから、未上場企業にも投資することはあるのでしょうか、教えてください。
「ひふみ」における投資の考え方
藤野 そうですね、見ているポイントについては、とにかく「バットを振っている経営者」というところが大きいですね。
リスクを取って挑戦している人に投資をしたい、という考えがあります。
ですから逆に、固い経営をしていて、リスクを取らないけれどもそこそこ成長しているような会社にはあまり投資しません。
かなり設備投資をしているだとか、事業拡大意欲の強い経営者の胸に投資をするという考え方を持っています。
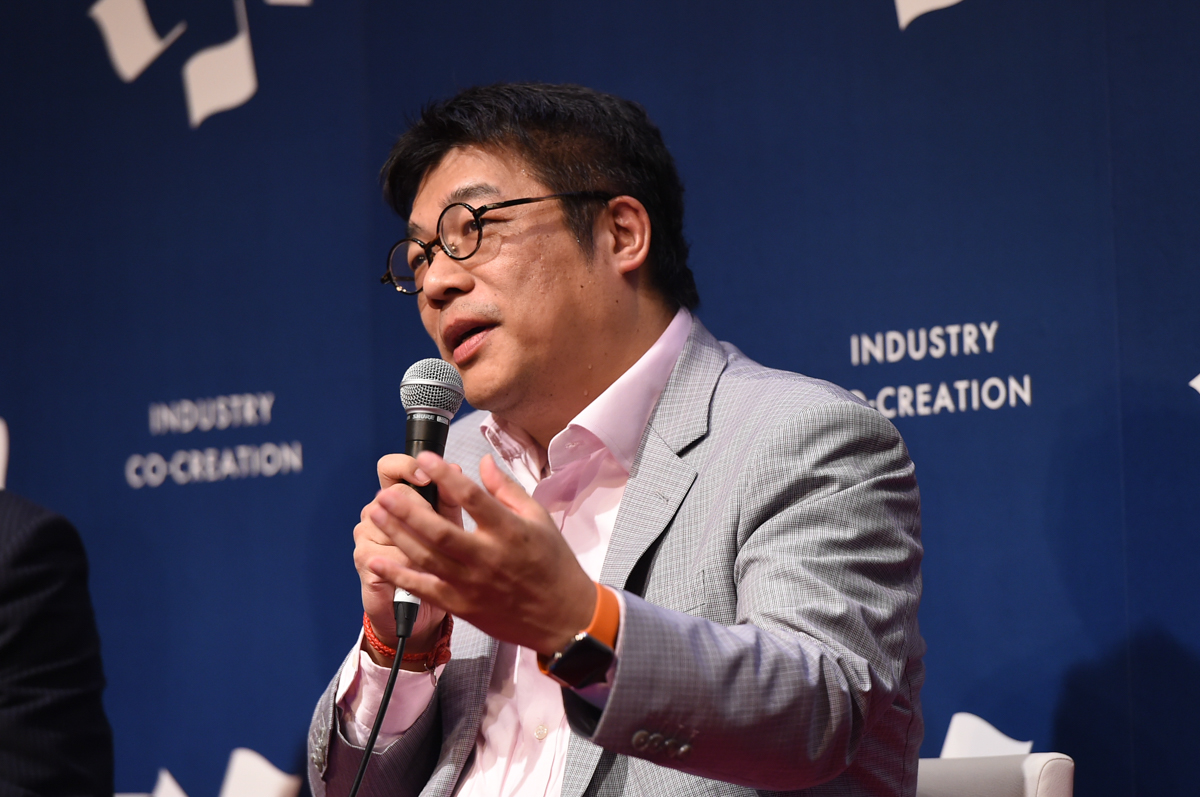
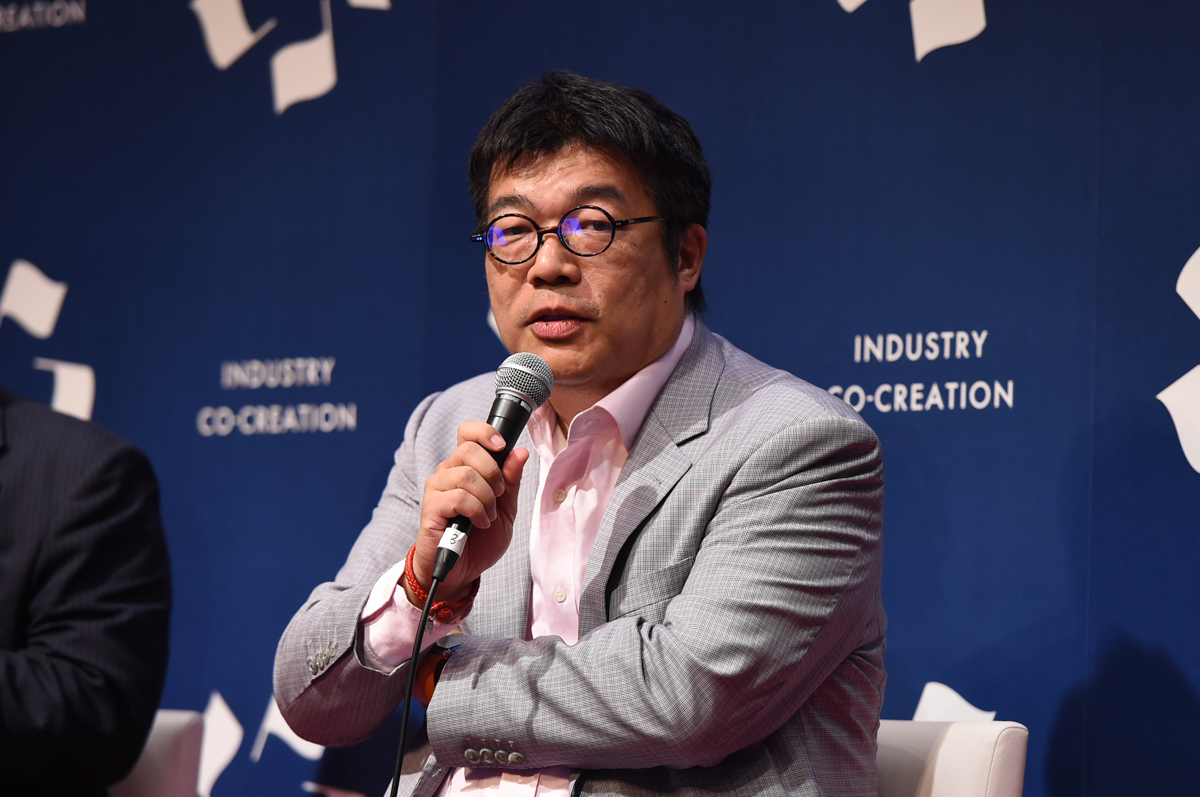
 レオス・キャピタルワークス 代表取締役社長・最高投資責任者 藤野 英人氏(中央)
そうすると面白くてですね、四半期決算を見ると、上方修正と下方修正とが乱れ飛んですごいんですよ。
1回毎の決算で見ると、ストップ高、ストップ安のようなものがファンドの中で結構バンバンあるのですが、あまり気にしません。
それがたくさんあるので、均されると実はほとんどあまり動かないというか、動きが非常にマイルドになるんですね。
ただ長期的な成長性については、年率15%くらいの成長率が欲しいなと思っています。
結果的に、年に10~15%くらいは成長できそうな会社で、きちんとリスクを取って頑張っている経営者にグループで投資をするというような考え方をしています。
未上場企業については、ひふみというファンドのサイズの中ではできないのですが、別枠でファンドをもっていまして、今まで12社に投資して、6社が上場しています。
未上場のところも、来年(2018年)以降また大きく拡大しようかなと思っています。
齋藤 ありがとうございます。
(会場にいる)上場されたての皆さん、ぜひ年率15%の成長率が出るように頑張ってください。
他の方は、藤野さんにご質問ないですか?
武田 剛さんに視線で指示をいただきましてここはまず自分が頑張るところかなと思っているのですが(笑)、実は自分としても今日は藤野さんにぜひお伺いしたいなと思っていたことがあるんです。
 UBS証券 マネージングディレクター 武田 純人氏
先ほど、どこに投資をするのですか、どういう会社を選ぶのですか、という問いに対して、「バットを振る経営者」というお答えがありました。
バットの振り方について藤野さんはどこまで介入をされるのか、さらに、バットを振った後のことついてにサポートをされるのか、ということをぜひお聞きしたいです。
「バットを振っている経営者」に投資する
藤野 バットの振り方に対してケチをつけることはありません。
とにかくバットを振ってほしいということなのですが、現実の世界は野球と違い、何度でも打席に立てるんですよね。
別に3回振ったらアウトということもなく、10回でも20回でも当たるまで、ホームランを打てるまで、ヒットが出るまで振ることができるということが、現実の世界と野球との違いです。
そういう面からも、バットをきちんと振っているかという点が大事です。
ですので、その振り方に対して細かく注文を付けることはなく、経営者ですから、そこは信頼しています。
また、バットの振り方を僕らが統一してしまうと、ファンドの中で投資先が皆同じような動きをすることになってしまいます。ですから、バットの振り方がバラバラな方がむしろ良くて、その方が全体的な観点からは、動きが安定するということです。
要はバラバラのものをたくさん入れることによって、動きが安定するということがあります。
かつ、業種も関係ありません。ITから非ITまで、もしくはオールドエコノミーの会社もたくさんあります。ただその中で、きちんとバットを振っている会社かどうかが重要です。
しかし、経営者というのは時々バットを振らなくなるんですよね。
たとえば、(上場後)株を売り出して非常にお金持ちになります。それで家を買うということになると、家を造るのって結構楽しいんですよね。
ドアをどうするか、浴槽をどうするかというような話をし出すと、関心が3割、4割、家の設計に向かってしまいます。
実際にそうなんですよ。
家を建てることに対して夢中になるということは、人として普通です。
別にそのこと自体はいいと思うのですが、経営者がそのようなモードになってくると、会社の経営というのはおかしくなってくるんですよね。
ですから、何を見ているかというと、よりボールに集中しているか、バットを振って、ヒットを出すということに対して、どれだけ集中度が高いのかということを意識しています。
そのほかのところはあまり見ていません。
逆に昔はきちんとバットを振っていたのに、「あなたバットを振らなくなったんじゃないの?何かあったの?」というようなことは聞いたりしますね。
武田 もう1つだけいいですか?
今、「バットを振らなくなる経営者」がいるというお話でした。
どのようなタイミングで藤野さんが「この経営者に対する投資はやはり間違っていた」と思って損切りされるのか、というところの判断基準をとても知りたいのですが。
会社の成長に伴い、変わってしまった経営者のお話
藤野 そんなに難しくないです。
たとえば、ある流通業界の経営者がいて、5年前に会社を訪問した時には、いわゆるオールドエコノミーにあるけれども、工夫して伸びている会社だったんですね。
わざと焚きつけるようにして、「御社の業種はつまらないよね」という話をしたら、「ここにはこういう面白さがある」とか、「いま御社は何店舗展開していますか?」と聞いたら、「300店舗あります」と返してきます。
「今期は何店舗出されますか?」と尋ねたら、「30店舗出します」というように、パッパッと回答が返ってくるわけですね。
その後、1年前くらいに同じ人(社長)とお会いしたんですね。それまではIRの担当者とやり取りをしていて、久しぶりに社長と話しました。
そうしたら、入ってきた瞬間に何か雰囲気がおかしいんですよね。集中力のない顔をしているんです。
「今期で何店舗ですか?」という話をしたら、「経営部長、何店舗なんだ?」と横を見て聞く。
自分の店のことを知らないんですよ。
経営部長が、「今560店舗です」と答えると、「あ、560店舗だ」と。
いやもう聞こえてるよ、みたいな(笑)。
(会場笑)
「今期は何店舗出すんですか?」と聞いたら、「おい部長、何店舗だ?」と。
「50店舗です」という部長の答えを聞いて、「50店舗です」と言うわけですね。
自分の今の店の数も、出店数も分からないと。
しかも、「社長、最近ワクワクしていることは何ですか?」という話をしたら、「犬の散歩」とか答えるんですよね(笑)。
田舎から本社を東京に移転して、ご自身も都心のペントハウスに引っ越したそうで、公園を犬の散歩をしながら歩くことが最近ワクワクして楽しくて仕方ないという話をするわけです。
以前は自分の店をどうやって伸ばすのか、人に理解してもらいたいという気持ちが強く、集中度が高かったのに、今は犬の散歩が大好きだと。
いいと思いますよ。犬の散歩は楽しいですよね。
でも、投資家に対して、犬の散歩が楽しいと言ってしまうモードになっているのは、経営者としてよろしくない。
このようなケースは、非常に多いです。
ただ、非常に重要なことは、このことだけをもって、その人を駄目な人間だと決めつけないことです。
経営者というのは、何度も失敗して、何度も戻ります。それも見なければなりません。ですので、この人はもう終わったというようなレッテルを貼る必要はない。
つまり、人に対するある種の愛情というか、人は時に傲慢になったり、それから反省したりするものだ、ということを踏まえて見ているといいかなと。
別に傲慢になったから、その人を嫌いになるということもないですし、なるべくそのようにフラットな形で見ようと思っています。
齋藤 これは少し補足というか、皆さんにアドバイスなのですが、今藤野さんがおっしゃったような現象が社長に起きている場合は、隣に座っている人が肝になります。
 SMBC日興証券 株式調査部シニアアナリスト 齋藤 剛氏
社内にいる人というのは、社長がそうなってしまったことを1番如実に感じていると思いますので、そうなっている時は社長を会わせないように、もしくは会わせる時も、数字は聞かれた瞬間に隣にいる人がすぐ答える、社長に答えさせないというのがテクニックです。
▶編集注:素晴らしい補足でした…(榎戸)
(会場笑)
大体そのような会社というのはワンマン経営で、社長1人、何とか商店だよね、というイメージのある会社が多いので、隣にいい番頭がいるということが逆に評価につながります。
ぜひナンバー2の方は実践してください。
ここで少し切り口を変えて、逆に武田くん、米島くんに質問したいと思います。
(続)
▶ICCパートナーズではコンテンツ編集チームメンバー(正社員&インターン)とオフィス/コミュニティマネジャーの募集をすることになりました。もし興味がございましたら採用ページをご覧ください。
次の記事を読みたい方はこちら
続きは セルサイド・アナリストが取材に行きたくなる上場企業の特徴とは?(UBS武田/CS米島) を御覧ください。
▶平日 毎朝7時に公式LINE@で新着記事を配信しています。友達申請はこちらから!
▶ICCの動画コンテンツも充実! ICCのYoutubeチャネルの登録はこちらから!
編集チーム:小林 雅/榎戸 貴史/戸田 秀成/横井 一隆/立花 美幸/本田 隼輝/鈴木ファストアーベント 理恵
【編集部コメント】
「変わってしまった経営者」のお話しは、ドラマにできそうなリアリティあるお話しでした。人間いろんなステージがあってのことですが、フロントランナーとして走り続けることの難しさを語って頂いたようにも思えます(榎戸)
続編もご期待ください。他にも多く記事がございますので、TOPページからぜひご覧ください。
更新情報はFacebookページのフォローをお願い致します。
